
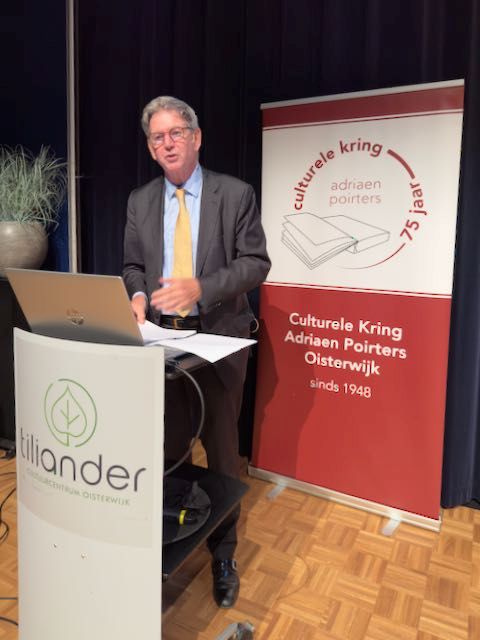
Prof. Paul Hilbers over de ontwikkeling van de wereldeconomie
De wereld lijdt aan een vorm van ‘Long Covid’
De buitengewoon interessante lezing schetste de ontwikkeling van de wereldeconomie vanaf Bretton Woods (1944) tot nu, met focus op hoe internationale instituties (IMF/Wereldbank) stabiliteit en groei ondersteunden ondanks terugkerende crises.
Centrale boodschap: na Covid kampt de wereldeconomie met “long covid” (hoge schulden, hogere inflatie/rentes, lagere groei) én extra complicaties door geopolitieke spanningen, klimaat, digitalisering, demografie, ongelijkheid en een veranderde Amerikaanse koers.
Opzet van de lezing
- Twee blokken:
- Waar komen we vandaan? (ontwikkeling sinds eind WOII; rol instituties)
- Waar gaan we naartoe? (toekomstissues, parallellen met eerdere perioden; positionering van Europa/Nederland)
- Bretton Woods (1944): oorsprong van de naoorlogse orde
Conferentie met 44 geallieerde landen in Bretton Woods, New Hampshire (juli 1944), met doel om de naoorlogse economie zo in te richten dat herhaling van interbellum-problemen werd voorkomen.
- Kernmotieven:
Lessen uit de periode na WOI: herstelbetalingen, competitieve devaluaties (“race to the bottom”), valutapaniek en (hyper)inflatie als voedingsbodem voor instabiliteit en uiteindelijk WOII. - Uitkomsten:
– Dollar werd centrale internationale munt; aanvankelijk gekoppeld aan goud (convertibiliteit).
– Oprichting van IMF en Wereldbank (operationeel vanaf 1946; later gevestigd in Washington).
– Basis voor bredere multilaterale architectuur (VN, later ook WTO). - Machtspolitieke dimensie:
Onderhandeling werd gekleurd door machtsverschuiving van VK naar VS; Keynes versus Harry Dexter White, waarbij de Amerikaanse voorkeuren de doorslag gaven (Pax Americana als dragende kracht).
- Pax Americana en naoorlogse groei
Pax Americana beschreven als brede dominantie van de VS: economisch, militair, politiek-institutioneel, wetenschappelijk en cultureel/technologisch.
- Resultaten na WOII:
– Sterke groei van wereldhandel en welvaart; afname van extreme armoede/honger (niet volledig opgelost).
– Opkomst van nieuwe economieën (o.a. China, India, Korea).
– Observatie: relatief weinig Europese wereldspelers in tech/industrie; SML genoemd als uitzondering.
- Grote crises binnen het stelsel en aanpassingsvermogen
Het Bretton Woods-stelsel voorkwam niet alle crises, maar hielp wel de impact te dempen door internationale coördinatie en instituties die konden meebewegen.
- Jaren ’70 als kantelpunt (vergelijkingsmateriaal voor nu):
– Vietnamoorlog, Amerikaanse tekorten, Watergate.
– 1971: Nixon schort goudconvertibiliteit van de dollar op (fundamentele stelselwijziging).
– Oliecrises (1973 en 1979) en inflatiespiraal.
– Quote/attitude: “The dollar is our currency and your problem.” - Paul Volcker als “crisis-oplosser” begin jaren ’80:
– Renteverhoging tot >20%, diepe recessie als prijs voor inflatiebestrijding.
– Sleutelfactor: onafhankelijkheid van de centrale bank (Fed), als randvoorwaarde voor geloofwaardige stabilisatie. - Overige crisissen kort benoemd:
– Latijns-Amerikaanse schuldencrisis (jaren ’80)
– Aziëcrisis (jaren ’90)
– Dotcom (begin jaren 2000)
– GFC 2007/2008 (hypotheken; “NINJA loans” (NINJA betekent: No Income, No Job, No Assets); ook grote impact via Nederlandse banken)
– Eurocrisis (Griekenland, Portugal, Spanje, Cyprus, Ierland)
– Covid (pandemie als niet-financiële schok)
- Rol van IMF en Wereldbank (en hoe die rol verschoof)
- Oorspronkelijke taakverdeling:
– IMF: stabiliteit (schokpreventie/-opvang; kortetermijnfinanciering bij betalingsbalansproblemen).
– Wereldbank: groei en ontwikkeling (langere horizon). - Instituten pasten zich aan de tijd aan:
IMF verschoof van vooral monetair naar steeds meer begrotings- en later financiële-sectorfocus (“It’s Mostly Fiscal”). - Mechanisme dat volgens spreker crises minder ontwrichtend maakt: financiering -> aanpassing (tijd kopen om beleid geleidelijk te kunnen aanpassen).
- Europa’s reactie op Amerikaanse koers (historische parallel)
- In de jaren ’70, bij meer Amerikaanse “loskoppeling”/unilateralisme, zette Europa stappen richting eigen monetaire arrangementen:
– Europees Monetair Stelsel met gekoppelde wisselkoersen -> uiteindelijk euro.
– Impliciete les: Europa kan en moet soms zelf institutionele oplossingen bouwen als VS minder voorspelbaar is.
- “Long covid” in de wereldeconomie: 3C’s, 3D’s, grote A en grotere M
- 3C’s: Covid, Crisis, Climate
- Covid (long covid-effecten):
– Sterk opgelopen overheidsschulden door steunpakketten; daarna onvoldoende schuld-/begrotingsherstel.
– Inflatie structureel hoger dan pre-Covid; rentes daardoor hoger.
– Groei lager; maakt “uit problemen groeien” moeilijker.
– Risicocombinatie: hoge schuld + hogere rente -> oplopende rentelasten en kwetsbaarheid. - Crisis:
Meer (geo)politieke conflicten; energieprijzen als zichtbaar economisch kanaal. - Climate:
Klimaat verdwijnt deels naar achtergrond in politiek debat (met name door Amerikaanse tegenwind), terwijl fysieke signalen (o.a. krimp gletsjers) doorgaan.
- 3D’s: digitalisering, demografie, divergentie
- Digitalisering:
AI en nieuwe (betaal)technologieën veranderen economie en beleid; ook genoemd: crypto/bitcoins. - Demografie:
– Vergrijzing en zeer lage geboortecijfers in o.a. Japan en Korea; brede macro-economische impact (arbeidsmarkt, groei, overheidsfinanciën).
– Afrika als tegenbeeld met sterke bevolkingsgroei. - Divergentie (ongelijkheid):
– Tussen landen gemiddeld afgenomen, maar binnen landen toegenomen.
– Binnenlandse spanningen -> hervormingsmoeheid, protestbewegingen, populisme -> bestuurbaarheidsrisico.
- Grote A: Amerika
Sinds de nieuwe Amerikaanse administratie (eind 2024) andere koers: minder multilateralisme, meer onzekerheid op dossiers zoals regulering, centrale bank-autonomie en crypto.
- Dollarpositie:
– Zorgen erkend, maar weinig directe alternatieven: euro minder diep/liquide dan USD-markten; Chinese munt beperkt door kapitaalrestricties en politiek systeem.
– Uitkomst onzeker; aankomende Amerikaanse verkiezingen (3 november) genoemd als korte-termijn kantelpunt.
- Nog grotere M: Markt
- Stelling: Amerikaanse politiek is beperkt gevoelig voor externe opinie (Europa) en relatief weinig voor wisselkoerspercepties; wél voor:
– Inflatie (koopkracht, o.a. energie en dagelijkse boodschappen)
– Financiële markten (Wall Street; aandelenkoersen; reactie op uitspraken over Fed-onafhankelijkheid als voorbeeld)
- Parallellen met jaren ’30 en ’70
- Jaren ’30: beperkte vergelijkbaarheid door andere wereldorde (geen huidige emerging markets BRICS; geen internationale instituties); spreker minder bang voor exacte herhaling.
(BRICS staat voor Brazilië, Rusland, India, China, Zuid Afrika) - Jaren ’70: meer parallellen (energie/inflatie/geopolitiek), maar nu met hogere schuldniveaus dan toen, wat het risico vergroot.
- Open punten / onzekerheden die expliciet bleven
- Spreker benadrukte dat hij niet exact weet waar de wereldeconomie naartoe gaat; wel zorgen en verwachtingen.
- Belangrijke onzekerheden:
– Houdbaarheid van hoge schulden bij hogere rente en lagere groei.
– Mate waarin VS multilaterale orde blijft dragen of verder afbouwt.
– In hoeverre markten (inflatie/Wall Street) daadwerkelijk als rem fungeren.
– Of klimaat weer hoger op de agenda komt ondanks politieke tegenwind.
Discussie
Discussie na de lezing
In deze sessie is vooral verkend wat een oplopende staatsschuld praktisch betekent (met name rentelasten en verdringing van andere uitgaven) en waarom de VS door de dollar als wereldmunt langer met hoge tekorten kan doorgaan—maar niet onbeperkt. Daarnaast kwamen China’s internationale positie en institutievorming, onderinvestering in infrastructuur/kapitaalgoederen, de stijgende aandelenmarkten ondanks wereldzorgen, en de (politieke) noodzaak van gematigde economische groei aan bod.
- Staatsschuld: impact, plafonds en het bijzondere geval VS
Directe impact van hoge staatsschuld: rentelasten moeten betaald worden, waardoor belastinginkomsten naar rente gaan i.p.v. naar sociale, militaire of andere uitgaven.
- Voorbeeldvergelijkingen:
– Frankrijk: rentelasten lopen op tot meerdere procenten van het bbp.
– VS: jaarlijkse rentelasten op de schuld zijn groter dan het defensiebudget. - Beleidsopties bij oplopende schuld/rente:
– Bezuinigen op andere uitgaven (politiek gevoelig).
– Belastingen verhogen (met name in de VS politiek zeer lastig).
– “Doorgaan” met tekorten (risico’s stapelen zich op). - Waarom de VS uitzonderlijk is:
– De dollar is wereldmunt; dollars en Amerikaanse Treasuries worden wereldwijd aangehouden en circuleren deels buiten de VS.
– Dit levert de VS een vorm van rentevrij krediet/“exorbitant privilege” (muntloon/voordeel van reservevaluta) op. - Belangrijk risico (kantelpunt):
– Als vertrouwen in de dollar afneemt, kan de bereidheid om dollars/Treasuries aan te houden dalen, met potentiële terugslag op Amerikaanse financierbaarheid.
– Spreker verwacht dit niet snel omdat er momenteel geen volwaardig alternatief is; o.a. oliehandel wordt nog grotendeels in dollars afgerekend. - Rente-omgeving als versneller:
– VS-rente >5% na periode van (bijna) 0%.
– Zelfs bij stabiele rente neemt de effectieve rentelast toe doordat oude laag-rentende schuld afloopt en herfinanciering tegen hogere rentes plaatsvindt.
- China en opkomende machtsblokken (BRICS) in de internationale orde
- China’s opmars:
Economisch zeer succesvol gegroeid, grotendeels via interne sturing, maar met staatsinrichting die in westerse ogen “ruw”/minder democratisch is. - Frictie in internationale instituties:
– China heeft relatief weinig stemgewicht in o.a. het IMF (genoemd: circa 6%) en voelt zich “te klein behandeld”.
– Gevolg: China (samen met BRICS) zet parallelle structuren op:
– Eigen ontwikkelingsbank (wereldbank-achtig).
– IMF-achtige constructies/arrangementen. - Belemmeringen voor grotere internationale muntrol:
Beperkte convertibiliteit en juridische/institutionele onzekerheden beperken vertrouwen in Chinese munt als alternatief. - India als (mogelijk) onderschat alternatief in de komende 5–10 jaar:
Engelstalig, democratische instituties, gunstiger demografie (bevolking inmiddels groter dan China). - Transparantie rond Chinese bilaterale leningen:
– Onvoldoende helderheid over voorwaarden waaronder China leent aan landen (met name Afrika, soms Latijns-Amerika/Azië).
– Bij betalingsproblemen is het bilateraal (niet automatisch via IMF-coördinatie), waardoor risico’s ontstaan rond herstructurering, voorwaarden en mogelijke “onderpand”-claims op havens/luchthavens/natuurlijke hulpbronnen.
– Noodzaak genoemd: meer transparantie en aansluiting bij internationale spelregels; dit verandert langzaam maar moeizaam.
- Klimaat, kapitaalgoederen en (onder)investeren in infrastructuur
De vraagsteller koppelt klimaat aan “kapitaal”: verlies van stabiel klimaat leidt tot hoge aanpassings- en herstelkosten. Breder punt: ook andere kapitaalgoederen zijn verwaarloosd (infrastructuur, woningbouw, bruggen), wat tot forse toekomstige kosten leidt.
- Antwoord: ja, dit speelt in Nederland, Europa én de VS; veel naoorlogse infrastructuur nadert einde levensduur.
- Budgettaire spanning:
– Investeringen concurreren met andere prioriteiten (o.a. sociale uitgaven en hogere militaire inspanning).
– Zonder extra middelen betekent dit: óf hogere belastingen, óf lagere andere uitgaven. - Nederland:
Er is discussie over een nationale investeringsinstelling om financiering van grote infrastructurele projecten te vergemakkelijken; nog niet geregeld.
- Aandelenmarkten stijgen ondanks wereldzorgen: verklaring
- Verklaring die nu dominant is: hoge verwachtingen over productiviteits- en winstimpuls door artificial intelligence, die zich vertaalt in (verwachte) hogere bedrijfswinsten en koersen.
- Spanningsbeeld:
– Positieve AI-verwachtingen vs. negatieve geopolitieke/structurele onzekerheden.
– Signalen dat optimisme kan afkoelen als AI-effect tegenvalt; dan kan onzekerheid zwaarder gaan wegen (koersdrukkend).
- Moet de economie altijd groeien?
Fundamentele vraag: waarom groei, en kan “genoeg” niet beter zijn?
- Antwoord vanuit politieke economie:
In een stagnerende/nulgroei-economie is het historisch moeilijk om voldoende draagvlak voor hervormingen te behouden; stagnatie wordt snel gebruikt als argument tegen beleid (bijv. klimaatbeleid). - Positionering:
– Zeer hoge groei (zoals naoorlogs of China) is niet noodzakelijk.
– Gematigde groei is vrijwel onontbeerlijk om hervormingen en investeringen (klimaat, infrastructuur) politiek/financieel mogelijk te maken.
– Groei hoeft niet één-op-één milieuschade te betekenen, maar energieverbruik (o.a. AI) is wel een relevante zorg.
- Pax Americana, dekolonisatie en Suezcrisis
Suezcrisis (1956–1957) als marker dat koloniale tijdperk voor Frankrijk/Engeland voorbij was.
- Reactie:
– Dekolonisatie verklaart mede waarom het aantal landen in internationale organisaties sterk groeide (Bretton Woods: 44 landen; nu: ~190).
– Politiek zeer grote impact (machtsverhoudingen, samenstelling IMF/Wereldbank).
– Economisch effect minder eenduidig/sterk; dekolonisatie leidde niet automatisch tot brede economische successen.
- Nederland: richting en uitgangspositie
“Waar gaan we naartoe met Nederland?”
- Voorzichtig antwoord (internationale achtergrond spreker), maar met “goed nieuws”:
– Nederland heeft lage staatsschuld (genoemd: ~45% bbp) t.o.v. o.a. Frankrijk (~120%), VS (~120%), Italië hoger, Japan; Duitsland rond ~60%.
– Nederlandse ministers van Financiën (partij-onafhankelijk) staan bekend om begrotingsdiscipline.
– Groei “niet geweldig, maar ook niet slecht”; ASML genoemd als sterk voorbeeld.
Opmerking: dit verslag is mede met behulp van Ai tot stand gekomen.